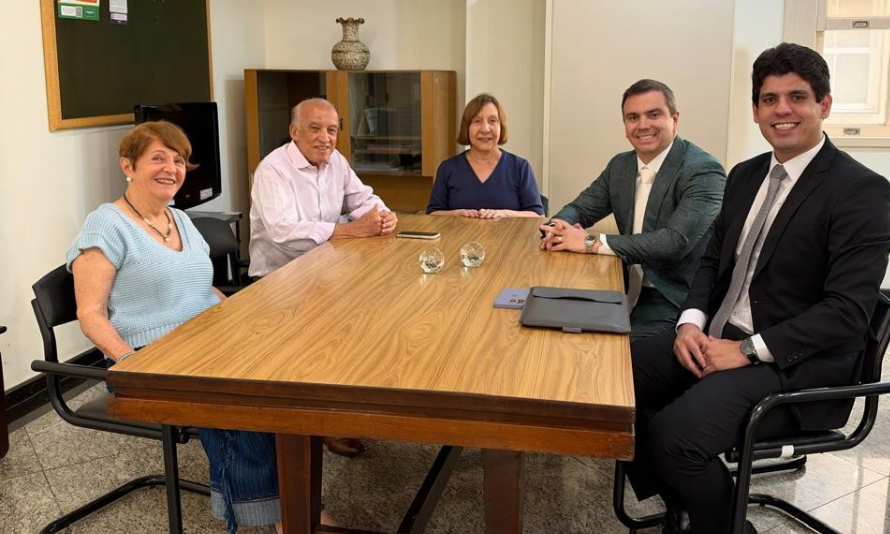
Para apresentar os efeitos do entendimento firmado pela Turma Nacional de Uniformização (TNU) e esclarecer dúvidas sobre seus desdobramentos, a ANFIP Nacional, em parceria com o escritório Ferreira & Vieira Advogados, realizará uma live no dia 15 de outubro de 2026, às 14h. A transmissão será pelo YouTube, no canal da TV ANFIP.
O escritório é responsável pela condução jurídica das ações individuais relacionadas ao Bônus de Eficiência. Durante o evento, serão abordados os principais pontos da decisão e as orientações para os interessados em buscar judicialmente os reflexos reconhecidos.
Entre os assuntos previstos estão os possíveis efeitos da decisão para servidores ativos, aposentados e pensionistas, além de informações sobre quem poderá ingressar com a ação, período abrangido, documentação necessária e procedimentos para o ajuizamento.
A transmissão será uma oportunidade para os associados conhecerem os detalhes do Tema 391 e compreenderem os próximos passos relacionados à decisão da TNU.
De acordo com a tese fixada no Tema 391, o Bônus de Eficiência pago até março de 2024, quando apresentava caráter geral e permanente, deve integrar a remuneração dos Auditores-Fiscais e Analistas-Tributários da ativa e, consequentemente, compor a base de cálculo do 13º salário e do adicional de férias, conforme os critérios estabelecidos pela TNU.
A decisão considera o período em que o Bepata era pago de forma fixa e linear, sem vinculação efetiva à aferição individual de desempenho. O entendimento está fundamentado nos artigos 63 e 76 da Lei nº 8.112/1990, que tratam, respectivamente, da gratificação natalina e do adicional de férias.
A tese firmada pela TNU estabelece: “O Bônus de Eficiência e Produtividade na Atividade Tributária e Aduaneira, instituído pela Lei nº 13.464/2017 aos auditores-fiscais e analistas tributários da ativa, pago até março de 2024, por se tratar de vantagem pecuniária permanente, integra a remuneração do servidor, devendo compor a base de cálculo da gratificação natalina e do adicional de férias (artigos 63 e 76 da Lei nº 8.112/90), restringindo-se a vedação do art. 14 da aludida Lei nº 13.464/2017 aos acréscimos ulteriores a que se refere o art. 37, XIV, da Constituição”.